使用加密货币交易的核心价值,不是保证获利,而是让数字资产能够在互联网网络中直接转移、兑换和结算。对有跨境收付款、链上应用交互或资产配置需求的人来说,它提供了不同于银行账户与传统支付渠道的选择;对只想追逐短期涨跌的人而言,波动、费用与操作风险也可能迅速放大。理解用途与边界,比盲目入场更重要。

加密货币交易依托区块链记账。用户通过钱包发起转账,网络节点验证后将记录写入账本;在以太坊等网络上,执行交易通常还要支付 gas 费。转账不一定经过传统银行营业时间,公开链上记录也便于核对资金流向。链上确认快不等于所有环节都即时:拥堵时手续费可能上升,交易所充值、提现及法币兑换仍受平台流程和当地规则影响。
跨境转账是常被讨论的使用场景。传统汇款可能涉及中转机构、营业时间和多币种兑换,区块链网络则允许数字资产在不同地区的钱包间直接流转。以稳定币结算时,价格通常锚定某种法币,便于报价和短期资金管理,但锚定并非绝对保障:发行方、储备安排、流动性、网络选择都会影响实际风险。收款方还需要能安全保管资产,并确认当地能够合规兑换或使用。
交易也让用户接触链上金融、数字商品及不同资产市场。有人用现货兑换资产,有人参与去中心化交易或智能合约应用;这些操作并非同一种风险。交易所账户可能涉及平台托管风险,自己管理钱包则意味着私钥和助记词由本人负责,一旦泄露、填错地址或选错网络,资金往往难以追回。下单前核对币种、链名称、地址与网络费用,小额测试能减少误操作损失。
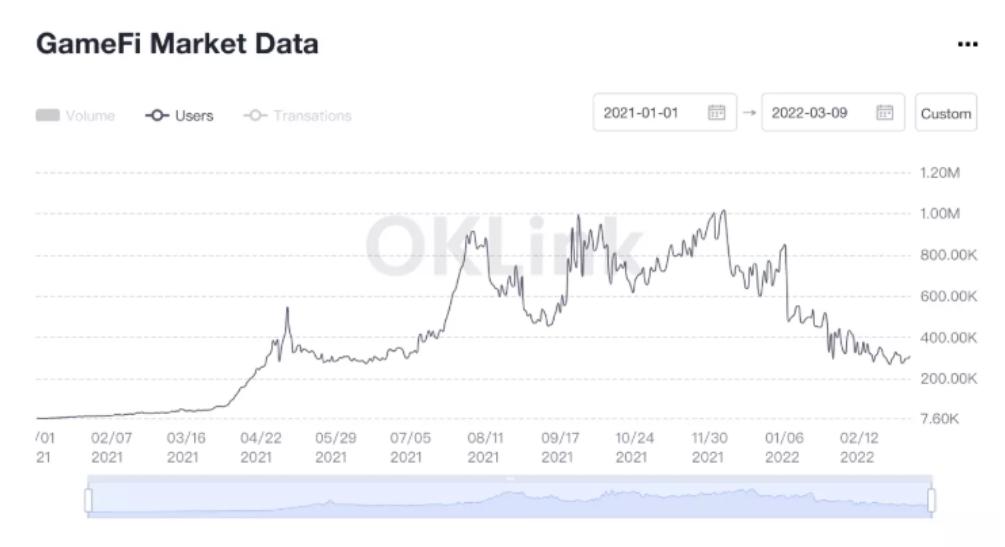
更现实的判断是:加密货币适合特定需求,不必被包装成传统金融的全面替代品。比特币、以太币等资产价格波动明显,稳定币也存在脱锚和发行方风险;杠杆交易还会触发强平,亏损可能超过预期。参与前应先了解资产机制、托管方式和交易成本,只用能够承受损失的资金,并核实所在地区的监管要求。真正值得关注的,不是能不能一夜暴富,而是这套开放网络是否解决了具体的转账、结算或数字资产使用问题。